
- OMX Baltic0,48%319,46
- OMX Riga0,13%1 010,3
- OMX Tallinn0,02%2 252,69
- OMX Vilnius0,73%1 505,3
- S&P 5001,31%7 619,38
- DOW 300,49%52 486,49
- Nasdaq 1,6%25 466,19
- FTSE 1000,78%10 835,47
- Nikkei 225−0,74%60 793,4
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic0,48%319,46
- OMX Riga0,13%1 010,3
- OMX Tallinn0,02%2 252,69
- OMX Vilnius0,73%1 505,3
- S&P 5001,31%7 619,38
- DOW 300,49%52 486,49
- Nasdaq 1,6%25 466,19
- FTSE 1000,78%10 835,47
- Nikkei 225−0,74%60 793,4
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Turuosalised: finantsteenuste reklaami piiranguid tuleks leevendada
FinanceEstonia esindajate sõnul ei ole alates 2016. aastast Eestis kehtiv finantsteenuste reklaami piirangute regulatsioon enam ajakohane ja tuleks kiiremas korras üle vaadata. Seetõttu seistakse ühiselt selle eest, et finantsteenuste reklaam eristataks tulevikus selgelt muust krediidiandjate avaldatavast infost ja laiendataks tarbijakrediidi reklaamis lubatava teabe mahtu.
Placet Group OÜ juristi Kadri Ermi kinnitusel kehtivad Eestis võrreldes lähiriikidega finantsteenuste reklaamile selgelt rangemad piirangud. „Sellest tulenevalt ei ole uutel tarbimislaenu pakkuvatel ettevõtetel lihtne turule tulla ning kehtivad finantsteenuse reklaami sätted piiravad ebamõistlikult krediidiandjate tavapärast majandustegevust, eelkõige ettevõtte ärilise väärtuse kasvatamist,” selgitab ta. Samuti on jõutud olukorda, kus Eestis on terve Euroopa Liidu kõige väiksema konkurentsiga finantsteenuste turg.
Praegusel kujul on isegi krediidiasutuse majandustulemused või selle juhtide poolt avalikult antavad intervjuud käsitletavad finantsteenuse reklaamina. „Ühtlasi ei võimalda tänane range seaduse sõnastus tegeleda tarbija harimisega, sest pea igasugust turuosaliste avalikku kommunikatsiooni püütakse suruda finantsteenuse reklaami rangetesse raamidesse,” lisab Kadri Erm. Näiteks võib küsida, kuidas kaitseb tarbijat see, kui finantsettevõttel keelatakse oma Facebooki lehel majandustulemuste avalikustamine? „Olukorras, kus ühe suurriigi president suhtleb maailmaga vaid Twitteri kaudu, ei võimalda tänane Eesti regulatsioon sisuliselt Twitterit reklaamikanalina kasutada, kuna finantsteenuste reklaamiga kohustuslikult kaasas käiv teavitus ei mahu lubatud tähemärkide arvu sisse,” toob FinanceEstonia juhatuse esimees Andrus Alber veel ühe kõneka näite.
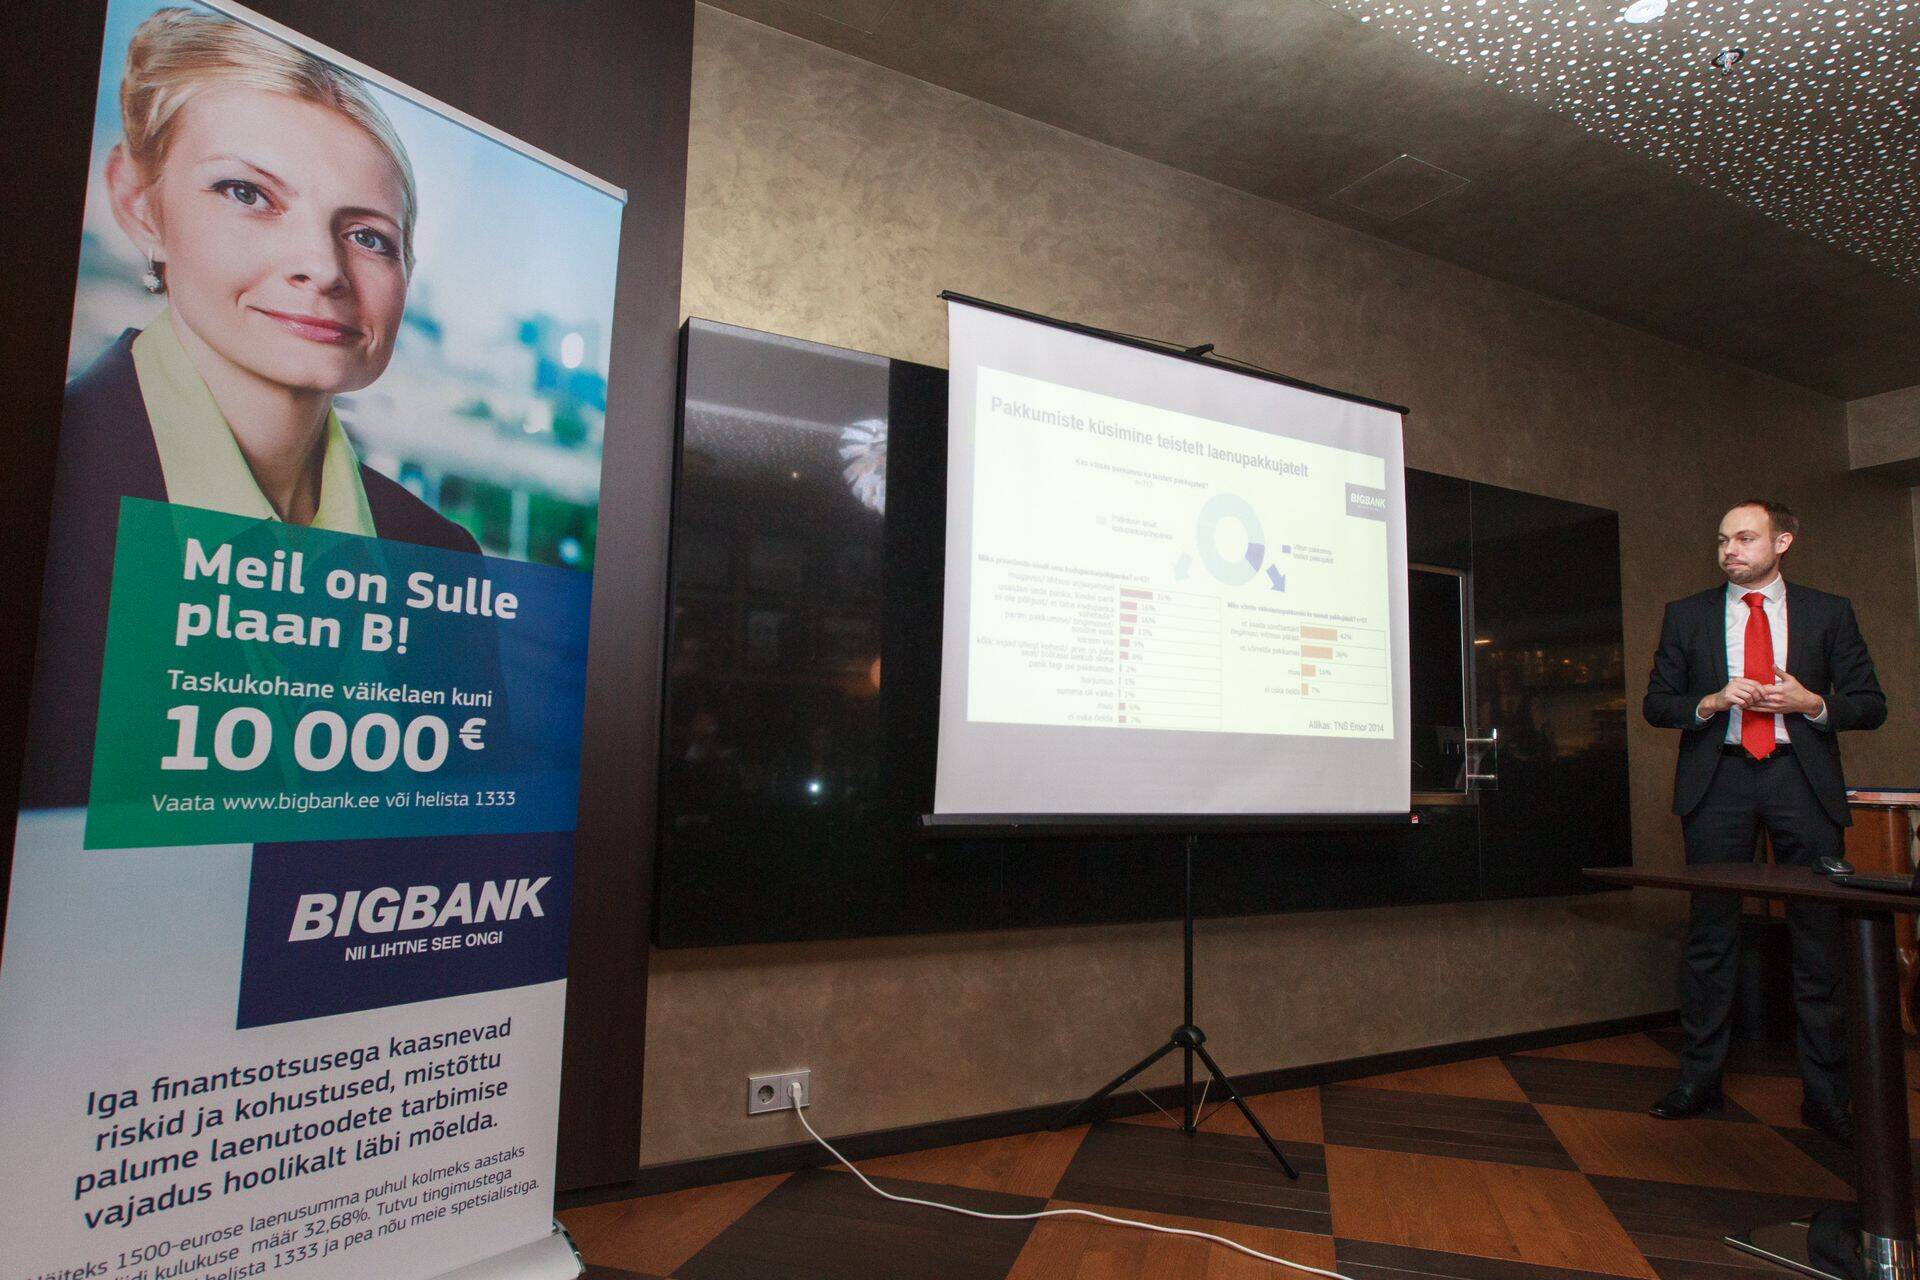
Bigbanki juhatuse liikme Martin Läntsi sõnul kinnitavad uuringud, et vaid väga väike osa väikelaenu võtta plaanivatest inimestest küsib võrdlevaid pakkumisi erinevatelt teenusepakkujatelt. Muuhulgas on reklaamiseaduse muudatust presenteeritud kui suurt võitu, jättes märkamata finantsteenuste kõrget hinda Eestis. „Tänane reklaamiseadus ei võimalda krediidiandjatel ka oma uusi pakkumisi tutvustada ning nii võtab suur osa inimesi laenu ilma pakkumist võrdlemata. Kui poest piima ostes võetakse piimapakk, mis on kaks senti teisest soodsam, siis laenu kuumakses ollakse valmis tasuma oluliselt suurem summa kõrgema intressi katteks,” selgitas Länts. Eelnevatele argumentidele tuginedes on turuosalised seisukohal, et tarbijakrediidi reklaam peaks olema muuhulgas lubatud ka televisioonis ja raadios.
Eestis teeb tarbijakrediidi turu järelevalvet tarbijakaitseamet ja finantsinspektsioon. Tarbijakaitseamet teeb järelevalvet muuhulgas ka tarbijakrediidi reklaamide osas, kus hinnatakse, kas reklaam on tasakaalukas ja vastutustundlik. Tarbijakaitseametil on rikkumiste korral õigus teha ettekirjutusi reklaami peatamiseks, parandamiseks vms. Samad õigused on ka finantsinspektsioonil.
Turuosaliste sõnul tekitab tänane reklaamiseadus lisatööd nii tarbijakaitseametile kui suurendab ka nende endi halduskoormust. Täiendavat ressurssi on sageli vaja, et anda reklaamile enne selle avalikustamist õiguslik hinnang. Niisamuti tuleb ette olukordi, kus tõlgenduslike küsimuste lahendamiseks tuleb hinnata juba avalikustatud reklaami õiguspärasust. „Halduskoormus on tõusnud märgatavalt juba seetõttu, et reklaami osas järelevalvet teostavad asutused ei ole ühel ja samal seisukohal kehtiva regulatsiooni tõlgendamisel. Näiteks algatatakse menetlusi ühe asutuse poolt, kui samal ajal teisel ei ole turuosalise tegevuse üle etteheiteid,” ütles Inbanki asutaja Priit Põldoja.
2015. aastal Eestis jõustunud krediidiandjate tegevusloa taotlemise nõue tõi kaasa laenupakkujate arvu ulatusliku vähenemise ja ühes sellega laenu tagasimaksetega hätta sattunud inimeste arvu languse. Tänaseks võivad tarbijakrediiti pakkuda vaid need ettevõtjad, kes on läbinud finantsinspektsiooni põhjaliku kontrolli ja tegutsevad finantsinspektsiooni järelevalve all. Samuti on kehtestatud teisi meetmeid. Muuhulgas kohustuvad kõik tarbijakrediidipakkujad lähtuma vastutustundliku laenamise põhimõtetest, pakkumiste võrreldavuse tagamiseks on kehtestatud ranged nõuded seoses krediidi kulukuse määraga ja kehtestatud krediidi kulukuse määra ülempiir.
„Litsentseerimiseelse ajaga võrreldes on ettevõtete arv oluliselt vähenenud ja turg korrastunud. Sellest tulekski reklaamiseadust muutes lähtuda,” kinnitas Andrus Alber. „Vastutustundliku tarbijakrediidi reklaami kujundamine peaks olema üks osa ettevõtte vastutustundliku laenamise kohustuse täitmisest. See aga tähendab, et vaja on seadusega loodud raamistikku, mille piires ettevõtja reklaamitegevust kujundada tohib,” lisab Põldoja. Finantsteenuste reklaami lubamine mõistlikus ulatuses soodustab turuosaliste sõnul konkurentsi ja tarbijate teavitamist uutest, odavamatest ning tarbijatele soodsamatest teenustest.
Kõige väiksem mõju on senistel piirangutel turul pikalt tegutsenud ning suure kliendibaasiga ettevõtetele, kellel seetõttu on teiste turuosaliste ees märgatav eelis. Reklaamiseaduse piirangute tõttu on oma tooteid ja nende tingimusi turule väga raske tutvustada uutel tulijatel või ettevõtetel, kellel ei ole jõudnud tekkida ulatuslikku kliendibaasi. „Tänastest piirangutest võidavad peamiselt suure brändituntuse, turuosa ja kliendibaasiga laenuandjad. Kindlasti kuuluvad sinna gruppi ka suure igapäevapanganduse kliendibaasiga universaalpangad, kes läbi erinevate omakanalite saavad teha tihedalt ja osaliselt reklaamiseaduse alla mittekuuluvat kommunikatsiooni,” selgitab Martin Länts.
Regulatsiooni muutmise vajalikkuse argumentidele vaatamata ei pea turuosalised hetkel kuigi realistlikuks, et reklaamiseaduses siiski kiireid muudatusi tegema hakatakse. Ehkki finantsinspektsioon peab vajalikuks turuosaliste võimalust oma tooteid tutvustada, täidab tarbijakaitseamet krediidiandjate sõnul rangelt etteantud korraldusi ja ministeeriumis ei ole praegu kedagi, kes reklaamiseaduse muudatust eest veaks.
Hetkel kuum
Enimloetud
1
Kaasatud raha investeeritakse kasvavatesse ettevõtetesse
2
3
4
Viimased uudised
Üritused





Hetkel kuum




Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Finantsuudised esilehele